Evden Eve Nakliyat Sigortası Zorunlu mu?
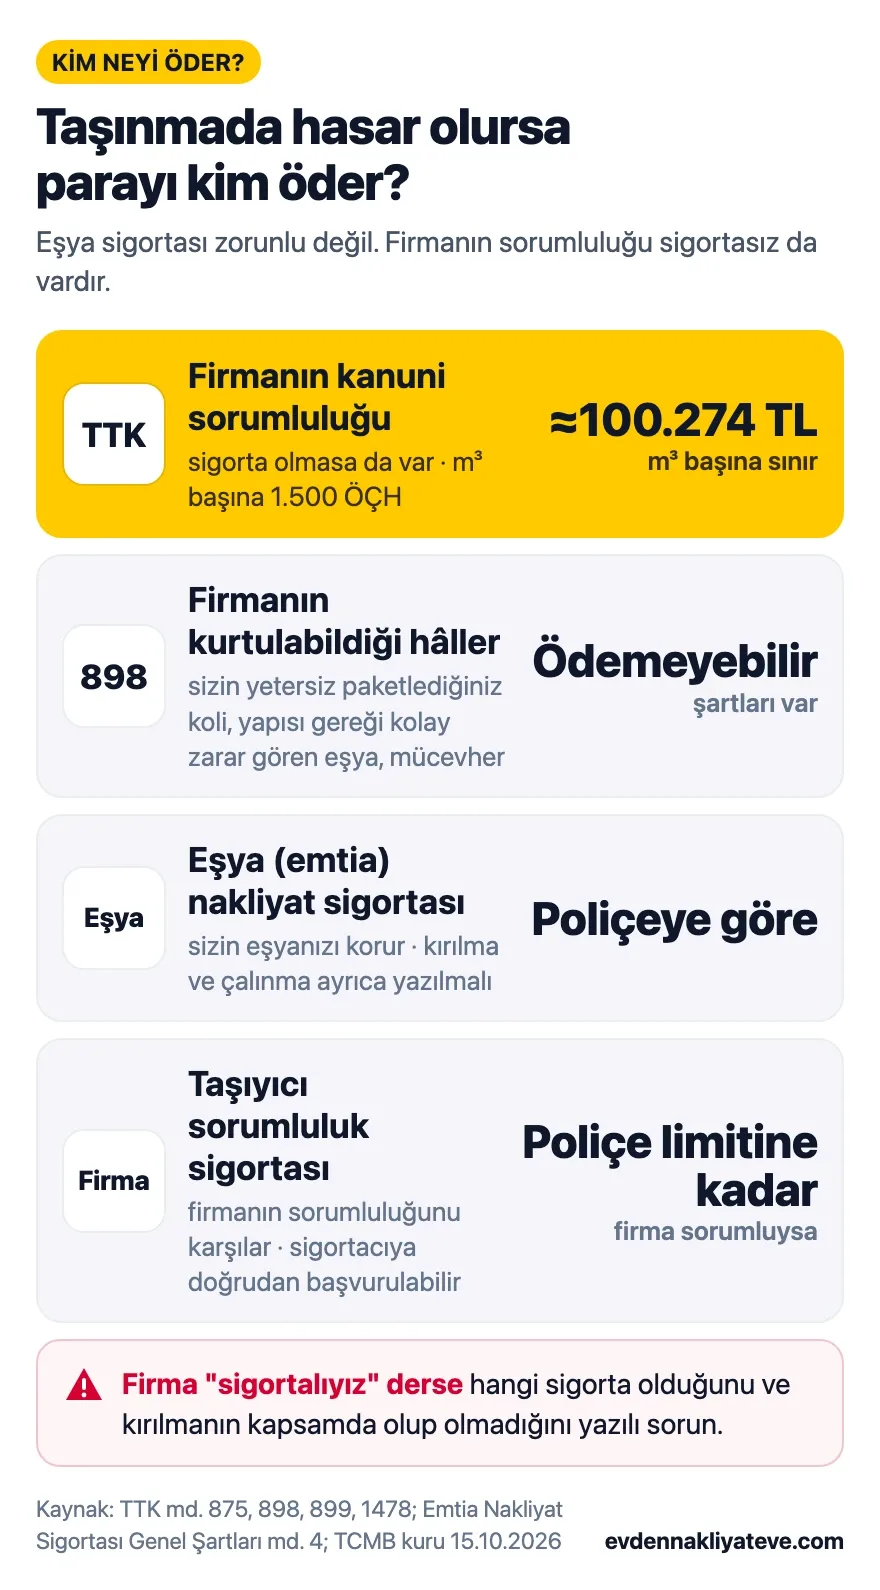
Evden eve nakliyatta eşya sigortası kanunen zorunlu değildir. Sigorta olmasa da nakliyat firması, eşyayı teslim aldığı andan teslim edene kadar kayıp ve hasardan sorumludur (Türk Ticaret Kanunu md. 875). Bu sorumluluk, gereken yükleme hacminin metreküpü başına 1.500 Özel Çekme Hakkı ile sınırlıdır (md. 899). 15 Ekim 2026 kuruyla bu, metreküp başına yaklaşık 100.274 TL eder; aksi kararlaştırılmadıkça eşyayı firmaya teslim ettiğiniz günün kuru esas alınır.
Kısaca
- K3 yetki belgeli firmalar için de eşya sigortası şartı yoktur. Karayolu taşıma mevzuatındaki zorunlu sigortalar trafik, yolcu taşıma ve tehlikeli madde içindir.
- Firma sigortasız da sorumludur. Yetersiz paketlediğiniz koli ya da yapısı gereği kolay zarar gören eşya gibi hâllerde, tüm önlemleri aldıysa sorumluluktan kurtulabilir.
- Firma sözleşme yapılırken sorumluluk kurallarını, sorumluluğu genişletme ve sigorta imkânını size yazılı anlatmadıysa bu kurtulma hâllerine ve sınıra dayanamaz.
- Primi sigorta şirketi serbestçe belirler. Genel şartlarda kırılma ve çalınma, ayrıca yazılmadıkça kapsam dışıdır; poliçede bu satırlara bakın.
- Görünen hasarı teslimi izleyen 3 iş günü, görünmeyeni 14 gün içinde firmaya yazılı bildirin; yoksa hakkınız sona erer. Sigortalıysanız eşyayı teslim almadan önce sigortacıya haber verin.
Eşya sigortası zorunlu değil: mevzuat ne diyor
Karayolu taşıma mevzuatında ev eşyası için zorunlu bir sigorta yoktur. 4925 sayılı Karayolu Taşıma Kanunu'nun sigorta bölümü yolcu taşımalarına aitti; bu maddeler (md. 17–23) 2016'da 6704 sayılı Kanunla kaldırıldı. Kanunda kalan "sorumluluk sigortası" tanımı, aracın zorunlu trafik sigortasıdır (md. 3); eşya sigortası değildir.
Karayolu Taşıma Yönetmeliği'nde zorunlu sigortalar yalnız yolcu taşımacılığı (md. 47–49) ve tehlikeli madde taşımacılığı (md. 12) içindir. Taşıma senedinde yazılması zorunlu bilgiler arasında da sigorta yoktur (md. 39/2). Yani eşya sigortası, siz ve firma anlaşırsanız yapılır.
Bazı firma sitelerinde "yetki belgeli taşımacıya sigorta zorunlu" yazıyor. Yönetmelikteki bu zorunluluk yolcu taşımacılığına aittir, ev eşyasına değil.
Sigortasız da firma sorumlu: metreküp başına 1.500 ÖÇH
Türk Ticaret Kanunu'na (TTK) göre taşıyıcı, eşyayı teslim aldığı andan teslim edene kadar kayıp, hasar ve gecikmeden sorumludur (md. 875). Karayolu Taşıma Yönetmeliği de yetki belgeli firmayı eşyanın kaybından, hasarından ve çalınmasından sorumlu tutar (md. 40/9).
Taşınma eşyasında bu sorumluluğun sınırı, taşıma için gereken yükleme hacminin metreküpü başına 1.500 Özel Çekme Hakkıdır (TTK md. 899). Özel Çekme Hakkı (ÖÇH), eşyanın firmaya teslim edildiği günkü Merkez Bankası kuruyla Türk lirasına çevrilir; taraflar başka bir tarih de kararlaştırabilir (md. 882/4).
- 15 Ekim 2026 kuru: 1 ÖÇH = 66,8496 TL
- Metreküp başına sınır: 1.500 × 66,8496 = 100.274 TL
- Örnek: taşıma için 20 m³ hacim gerekiyorsa sınır yaklaşık 2.005.488 TL
Ev eşyasında sınır kilogramla değil metreküple hesaplanır. Kilogram başına 8,33 ÖÇH kuralı genel eşya taşımasına aittir (md. 882/1); bazı sitelerde bu karıştırılıyor.
Firma tazminatı eşyanın yeni fiyatına göre değil, taşımaya teslim edildiği yer ve zamandaki değerine göre öder. Hasarda bu değer ile hasarlı değer arasındaki fark ödenir (md. 880). Firmanın sorumluluğunu önceden hafifleten ya da kaldıran sözleşme maddeleri geçersizdir (md. 854).
Firmanın sorumluluktan kurtulabildiği hâller
TTK 898'e göre hasar şu sebeplerden doğduysa firma sorumluluktan kurtulabilir:
- Değerli maden ya da taş, mücevher, posta pulu, madenî para, belge ya da kıymetli evrak taşındıysa
- Sizin yaptığınız paketleme ya da etiketleme yetersizse
- Eşyayı siz yüklediyseniz, boşalttıysanız ya da üzerinde işlem yaptıysanız
- Firmanın ambalajlamadığı eşya taşındıysa
- Firma sizi hasar riskine karşı önceden uyardığı hâlde ısrarınızla, yere uymayan büyük ya da ağır eşya yüklendiyse ya da boşaltıldıysa
- Canlı hayvan ya da bitki taşındıysa
- Eşya doğal ya da ayıplı yapısı gereği kırılmaya, işlev bozukluğuna, paslanmaya ya da sızmaya kolayca açıksa
Zarar, durum ve şartlara göre bu tehlikelerden doğmuş olabilecekse, bunlardan doğduğu varsayılır (md. 898/2). Ancak firma bu hâllere, durum ve şartlara göre üzerine düşeni yapıp tüm önlemleri aldıysa ve talimatlara uyduysa dayanabilir (md. 898/3). Örneğin beyaz eşyanın dik taşınması gibi özel isteklerinizi firmaya yazılı talimat olarak verin.
Mobilya söküm ve kurulumu ile yükleme ve boşaltma firmanın işidir (md. 895/1). Gönderen tüketiciyse ambalajlama ve işaretleme de firmanın işidir (md. 895/2). Kendi paketlediğiniz kolide paketleme yetersizse ve hasar bundan doğmuşsa firma sorumluluktan kurtulabilir; eşya paketleme rehberimizdeki malzeme ve sıraya uyun.
Firma sigorta imkânını yazılı anlatmazsa
Gönderen tüketiciyse firmanın, sözleşme yapılırken üç şeyi anlatması gerekir: sorumluluk kuralları, sorumluluğu genişletme imkânı ve eşyayı sigorta ettirme imkânı. Anlatmazsa sorumluluktan kurtulma hâllerine ve sorumluluk sınırına dayanamaz (TTK md. 901/1-a). Bilgilendirme yazılı, kolay okunur ve anlaşılır olmalıdır (md. 901/2).
Eşya sigortası ve taşıyıcı sorumluluk sigortası farkı
Firmanın "sigortalıyız" demesi tek başına bir şey anlatmaz. Taşınmada karşınıza iki farklı sigorta çıkabilir.
Eşya (emtia) nakliyat sigortası
Eşya (emtia) nakliyat sigortası sizin eşyanızı korur. Hasar poliçenin teminatı içindeyse sigortacı öder; firmanın sorumlu olup olmadığına bakılmaz. Sigortacı ödedikten sonra sizin yerinize geçer ve sorumluysa firmaya başvurur (TTK md. 1472).
Sigortacı, sigortalının uğradığı zararı öder (TTK md. 1459). Firma bu sigortayı sizin için yaptırıyorsa poliçede sigortalı olarak kimin yazdığına bakın.
Taşıyıcı sorumluluk sigortası
Taşıyıcı sorumluluk sigortası, firmanın kanuni sorumluluğunu güvenceye alır. Firma sorumlu değilse, örneğin TTK 898'deki bir hâl varsa, bu sigorta da ödemez. Avantajı şudur: zararınızı poliçedeki sigorta bedeline kadar doğrudan firmanın sigortacısından isteyebilirsiniz (TTK md. 1478). Bu sigorta firmanın kanuni sorumluluğunu aşmaz; metreküp sınırı ve kurtulma hâlleri burada da geçerlidir.
Bu tür poliçe için resmî ve ayrı bir genel şart bulamadık; kapsamı poliçenin özel şartlarında yazar. Bu yüzden poliçenin bir örneğini isteyin.
Nakliyat sigortası neyi kapsar, neyi kapsamaz
Yük taşımacılığı sigortasının resmî genel şartları, Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumunun (SEDDK) yayımladığı Emtia Nakliyat Sigortası Genel Şartları'dır. SEDDK'nın listesinde ev eşyasına özel ayrı bir genel şart yoktur. Poliçedeki özel şartlar, genel şartlardan önce gelir (md. 28).
Kapsam, poliçeye eklenen teminat türüne göre değişir. Dar teminatta (Enstitü Yük Klozları C) yalnız sayılan olaylar karşılanır; örneğin yangın, patlama, kara taşıtının devrilmesi ya da çarpışması. Geniş teminatta (Enstitü Yük Klozları A), istisnalar dışında bütün rizikolar kapsamdadır. Teklifte teminatın adını yazılı isteyin.
Ayrıca yazılmadıkça kapsam dışı olanlar
Genel şartların 4. maddesine göre, aksine sözleşme yoksa şunlar teminat dışıdır:
- Kırılma ve çalınma
- Yağmur suyu ve yoğuşma (terleme)
- Paslanma ve olağan dışı akma
Bu hasarlar yangın gibi sigortalı bir olayın sonucuysa, 4. maddedeki istisna uygulanmaz. Yine de kırılma ve çalınmanın teminatta olduğunu, adıyla ya da geniş teminatla, yazılı teyit edin.
Genel şartlarda teminat dışı olanlar
- Gecikme ve gecikmeden doğan zararlar
- Eşyanın kendi kusurundan doğan bozulmalar
- Yetersiz ambalajdan doğan hasar
- Olağan aşınma ve fire
- Sigorta ettirenin, sigortalının ya da bunların çalışanlarının kusuru ve gerçeğe aykırı beyan
Bu liste genel şartların 5. maddesinden özetlenmiştir. Poliçeyi firma yaptırdıysa, firma çalışanlarının kusurundan doğan hasar genel şartlara göre kapsam dışı kalabilir; teminatı yazılı teyit edin. Geniş teminatta da sigortalının kasıtlı davranışı, olağan aşınma, yetersiz ambalaj, eşyanın kendi kusuru ve gecikme kapsam dışıdır.
Muafiyet ve eksik sigorta
Genel şartlara göre, özel şartlarda aksi yazmıyorsa kısmi hasarlarda %3 muafiyet düşülür; yangın gibi bazı kaza hâlleri hariçtir (md. 20). Poliçenizdeki muafiyet oranını kontrol edin.
Eşyanızı gerçek değerinin altında sigorta ettirirseniz, aksine sözleşme yoksa tazminat aynı oranda düşer (TTK md. 1462). Örneğin 400.000 TL değerindeki eşyayı 200.000 TL'ye sigorta ettirdiyseniz, 40.000 TL'lik hasarda muafiyetten önce 20.000 TL ödenir.
Nakliyat sigortası nasıl yapılır: 6 adım
- Eşya listesi çıkarın: eşyaların bugünkü değerini yazın. Sigorta değeri, eşyanın tam değeridir (TTK md. 1460).
- Değerlileri ayırın: mücevher, para ve önemli belgeleri kendiniz taşıyın. Firma mücevher, madenî para, belge ve kıymetli evraktan kural olarak sorumlu değildir (md. 898/1-a).
- Firmaya sorun: sigorta var mı, hangisi, sigortalı kim, teminat bedeli ne kadar? Firma çalışanlarının ihmalinden doğan hasarın kapsamda olduğunu da yazılı teyit edin.
- Kapsamı okuyun: teminat dar mı geniş mi; kırılma, çalınma, yükleme ve boşaltma kapsamda mı; muafiyet oranı kaç?
- Doğru beyan edin: bildiğiniz ya da bilmeniz gereken önemli her şeyi sigortacıya bildirin (TTK md. 1435). Size soru listesi verildiyse, kötü niyet yoksa liste dışı konulardan sorumlu tutulmazsınız (md. 1436).
- Poliçeyi taşımadan önce alın: poliçe başlangıç saati yüklemeden önce olmalı.
Firmanın sigortası yetmezse bir sigorta şirketinden ya da acenteden kendiniz de teklif alabilirsiniz. Zorunlu olmayan sigortalarda primi sigorta şirketi serbestçe belirler (5684 sayılı Kanun md. 12).
Nakliyat Platformu'nda sigorta poliçesini yükleyip onaylatan firmaların profilinde, belgenin geçerlilik süresi boyunca "Sigorta Poliçesi Onaylı" satırı görünür (platformun sık sorulan soruları). Bu satır poliçenin türünü ve kapsamını göstermez; bunları firmaya sorun.
Hasar olursa: firma ve sigortacı için süreler
Firmaya bildirim
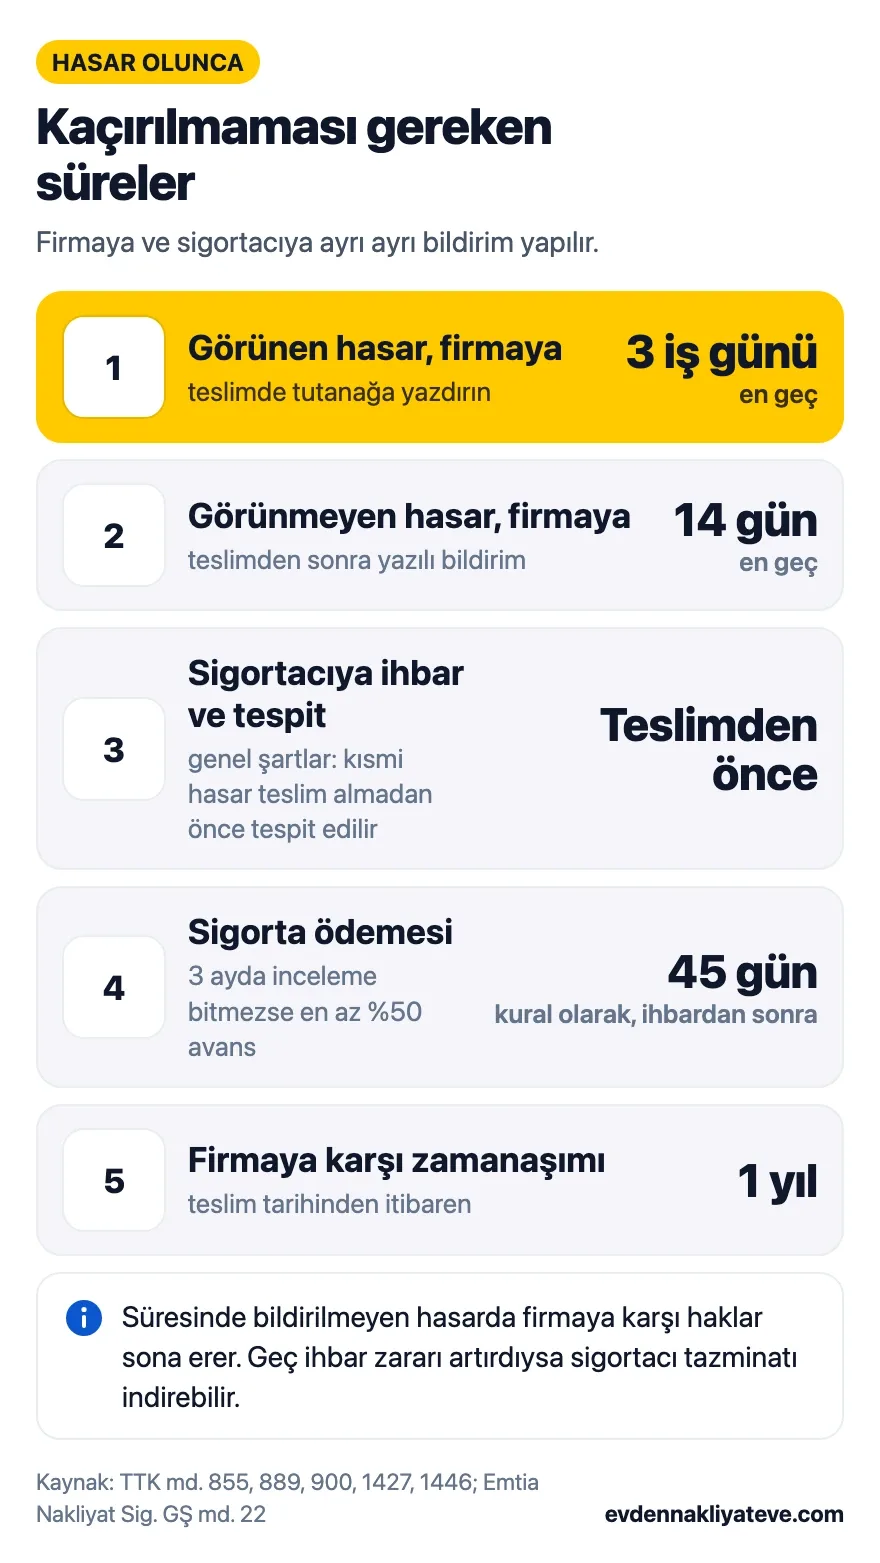
- Görünen hasar teslimi izleyen en geç 3 iş günü, görünmeyen hasar en geç 14 gün içinde firmaya bildirilmezse haklarınız sona erer (TTK md. 900).
- Teslimden sonraki bildirim yazılı olmalıdır; e-posta ya da mesaj da olur (md. 889/4).
- Gönderen tüketiciyse firma bu süreleri ve sonuçlarını en geç teslimde yazılı anlatmazsa, bu sürelere dayanamaz (md. 901/1-b).
- Hasarda firma eşyayı açarak hasarı size gösterir ve tutanak tutar; isterseniz bir tanık da bulunur. İtirazınız yoksa teslim imzası alınır (Karayolu Taşıma Yönetmeliği md. 40/14).
- Firmayı sorumluluktan kurtaran bir belge imzalamayın. Sigortacının firmaya başvurma hakkını zedelerseniz tazminattan indirim yapılabilir (TTK md. 1448/2, 1472/2).
Sigortacıya bildirim
- Hasarı öğrenince gecikmeden sigortacıya bildirin (TTK md. 1446). Geç bildirim zararı artırdıysa tazminattan indirim yapılabilir.
- Sigortacının istediği bilgi ve belgeleri verin, incelemesine izin verin (md. 1447).
- Firmaya bildirim süresini yine kaçırmayın. Sigortacının firmaya başvurma hakkını korumak sizin yükümlülüğünüzdür (md. 1448).
- Genel şartlara göre kısmi hasar, eşyayı teslim almadan önce sigortacının görevlendirdiği kişiyle tespit edilmelidir. Yapılmazsa sigortacı, mücbir sebep yoksa ödemeyi reddedebilir (Emtia GŞ md. 22).
- Bu yüzden sigortalıysanız taşıma günü sigortacının hasar ihbar numarasını yanınızda bulundurun. Poliçenin özel şartları farklı olabilir; taşınmadan önce okuyun.
Sigorta tazminatı, belgeler verilip inceleme bitince ve en geç ihbardan 45 gün sonra ödenmesi gereken borç hâline gelir. İnceleme sigortacıya yüklenemeyen bir sebeple gecikirse bu süre işlemez. İnceleme 3 ayda bitmezse sigortacı tahmini hasarın en az %50'sini avans öder (TTK md. 1427).
Anlaşamazsanız
- Firmayla: 2026'da 186.000 TL'nin altındaki uyuşmazlıkta Tüketici Hakem Heyetine başvurmanız zorunludur; üstünde heyete başvurulamaz. O durumda dava açmadan önce arabulucuya gidersiniz (6502 sayılı Kanun md. 68, 73/A; 2026 parasal sınır tebliği). Ayrıntılar mağdur olmamak için 7 kural yazımızda.
- Sigortacıyla: önce şirkete yazılı başvurun. Şirket talebinizi kısmen ya da tamamen reddedebilir ya da 15 iş günü içinde yazılı cevap vermeyebilir. O zaman, şirket tahkim sistemine üyeyse Sigorta Tahkim Komisyonuna gidebilirsiniz (5684 sayılı Kanun md. 30).
- Zamanaşımı: firmaya karşı teslimden itibaren 1 yıl (TTK md. 855). Eşya sigortacısına karşı alacağın muaccel olmasından itibaren 2 yıl (md. 1420).
Konut sigortası taşınma teminatı ve DASK
Ev eşyanızı kapsayan yangın ya da konut poliçesi, sözleşmede yazan adres için geçerlidir. Eşyanın yeri değişirse durumu 8 gün içinde sigortacıya bildirmeniz gerekir (Yangın Sigortası Genel Şartları C.3, C.6). Bildirim şirkete ya da acenteye noter, taahhütlü mektup ya da imza karşılığı elden mektupla yapılır (C.7).
Bazı konut poliçelerinin özel şartlarında taşıma sırasında sınırlı ve önceden bildirim şartlı bir teminat bulunabilir. Bunu poliçenizden kontrol edin. Eşya hem konut hem nakliyat poliçesindeyse önce nakliyat sigortacısı sorumludur (B.6.3).
Zorunlu deprem sigortası (DASK) ise binayı kapsar; her türlü taşınır mal ve eşya teminat dışıdır (Zorunlu Deprem Sigortası Genel Şartları A.3). Taşınan eşyanızı DASK karşılamaz.
Yeni evde su ve elektrik aboneliği açılırken o konutun zorunlu deprem sigortası kontrol edilir (6305 sayılı Kanun md. 11/3). Kiracı bu sigortayı kendi adına yaptıramaz; ev sahibi adına "sigorta ettiren" olarak yaptırabilir (DASK sık sorulan sorular).
Sık sorulan sorular
Evden eve nakliyat sigortası ne kadar?
Primi sigorta şirketi serbestçe belirler (5684 sayılı Kanun md. 12). Teklif alırken eşyanın değerini, teminat türünü ve muafiyet oranını aynı tutarak karşılaştırın.
Nakliyat sigortası kırılmayı karşılar mı?
Genel şartlarda kırılma, ayrıca anlaşılmadıkça kapsam dışıdır (Emtia Nakliyat Sigortası Genel Şartları md. 4). Yangın gibi teminattaki bir olaydan doğan kırılmada bu istisna uygulanmaz. Kırılmanın teminatta açıkça yazdığını poliçeden kontrol edin.
Kendi paketlediğim koli sigortalı mı?
Yetersiz paketlemeden doğan hasarda firma sorumluluktan kurtulabilir (TTK md. 898/1-b). Yetersiz ambalaj, nakliyat sigortasının genel şartlarında da kapsam dışıdır. Kırılacak eşyayı firmaya paketletmek daha güvenlidir.
Eşyam depoda bekleyecekse sigorta geçerli mi?
Nakliyat sigortası taşıma için yapılır; depolama süresini kapsayıp kapsamadığı poliçede yazar. Depoya vermeden önce bakılacakları eşya depolama rehberimizde anlattık.
Bu yazı genel bilgilendirmedir, hukuki ya da sigorta danışmanlığı değildir. Poliçenizin özel şartları ve sözleşmeniz esastır.
Kaynaklar
- 6102 sayılı Türk Ticaret Kanunu — taşıma: md. 854–901; sigorta: md. 1420–1478
- 4925 sayılı Karayolu Taşıma Kanunu — md. 3, 17–23 (mülga)
- Karayolu Taşıma Yönetmeliği — md. 12, 39, 40, 47–49
- Emtia Nakliyat Sigortası Genel Şartları — md. 4, 5, 20, 22, 28
- Türkiye Sigorta Birliği, Enstitü Yük Klozları (A) Türkçe metni (arşiv kopyası); dar teminat için aynı kaynağın Enstitü Yük Klozları (C) metni
- Yangın Sigortası Genel Şartları — B.6.3, C.3, C.6, C.7
- SEDDK genel şartlar listesi (Zorunlu Deprem Sigortası Genel Şartları dahil)
- 6305 sayılı Afet Sigortaları Kanunu — md. 11 ve DASK sık sorulan sorular
- 5684 sayılı Sigortacılık Kanunu — md. 12, 30
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun — md. 68, 73/A ve 2026 parasal sınırlar tebliği
- Türkiye Cumhuriyet Merkez Bankası döviz kurları — Özel Çekme Hakkı (SDR), 15.10.2026
Kapak görseli yapay zekâ ile üretilmiştir.

2004 yılından bu yana evden eve nakliyat alanında müşterileri nakliyecilerle buluşturuyoruz. Hakkımızda